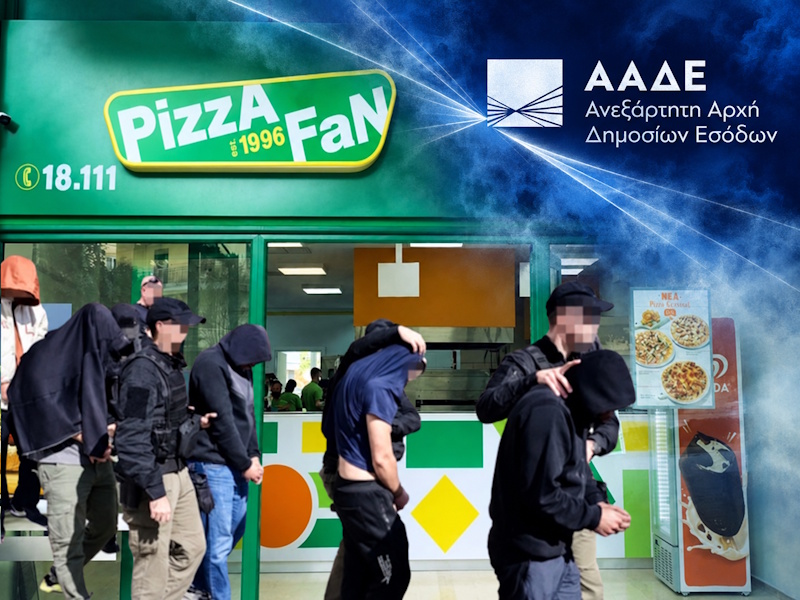
Η εντολή του διοικητή της ΑΑΔΕ, Γιώργου Πιτσιλή, να διερευνηθεί πιθανή εμπλοκή υπαλλήλων της Αρχής σε διαρροή πληροφοριών προς ελεγχόμενους στην υπόθεση της Pizza Fan προσθέτει ένα σοβαρό ζήτημα στην έρευνα.
Δεν απαντά, όμως, στο βασικό ερώτημα: τι ελέγχους είχαν πραγματοποιήσει οι φορολογικές υπηρεσίες, τι είχαν διαπιστώσει και ποια συνέχεια είχαν δώσει, πριν αποκαλυφθεί ο φερόμενος μηχανισμός απόκρυψης πωλήσεων;
Όταν μια υπόθεση αφορά, σύμφωνα με τις δημοσιοποιημένες εκτιμήσεις της αστυνομικής έρευνας, φερόμενη μη απόδοση ΦΠΑ τουλάχιστον 25 εκατομμυρίων ευρώ σε βάθος ετών, η δημόσια λογοδοσία αφορά αναπόφευκτα και την αποτελεσματικότητα των μηχανισμών που έχουν αποστολή να εντοπίζουν τέτοιες πρακτικές. Τα ποσά αυτά αποτελούν εκτιμήσεις της έρευνας και δεν πρέπει να συγχέονται με οριστικά καταλογισμένες φορολογικές οφειλές.
Η παρέμβαση Πιτσιλή και οι πιθανές διαρροές
Στις 26 Οκτωβρίου, με εντολή του Γιώργου Πιτσιλή, η Διεύθυνση Εσωτερικών Υποθέσεων της ΑΑΔΕ ζήτησε εγγράφως από τις αρμόδιες υπηρεσίες της ΕΛ.ΑΣ. να ενημερωθεί εάν διαθέτουν στοιχεία για ενδεχόμενη εμπλοκή συγκεκριμένων υπαλλήλων της Αρχής σε προειδοποίηση ελεγχόμενων για επικείμενο φορολογικό έλεγχο στην Pizza Fan.
Η ενέργεια συνδέεται με δημοσιοποιημένες καταγεγραμμένες συνομιλίες, στις οποίες κατηγορούμενος φέρεται να υποστηρίζει ότι είχε πληροφορηθεί τόσο την υποβολή καταγγελιών στην ΑΑΔΕ όσο και τον προγραμματισμό ελέγχων. Οι ισχυρισμοί αυτοί χρειάζονται διερεύνηση και δεν αποδεικνύουν από μόνοι τους ότι υπήρξε διαρροή από υπάλληλο της Αρχής.
Πρόκειται, ωστόσο, για ζήτημα που απαιτεί συγκεκριμένες απαντήσεις. Αν επιβεβαιωθεί ότι ελεγχόμενοι ενημερώνονταν εκ των προτέρων, θα πρέπει να εξακριβωθεί ποιοι μετέφεραν τις πληροφορίες, ποιοι είχαν πρόσβαση σε αυτές και εάν επηρεάστηκε η αποτελεσματικότητα των ελέγχων.
Η αναζήτηση ενδεχόμενων εσωτερικών διαρροών είναι αναγκαία. Δεν υποκαθιστά τον απολογισμό των φορολογικών ελέγχων που προηγήθηκαν.
Η αφετηρία ήταν μια καταγγελία
Η εκπρόσωπος της ΕΛ.ΑΣ., Κωνσταντία Δημογλίδου, δήλωσε στην ΕΡΤ ότι η υπόθεση ξεκίνησε από καταγγελία πολίτη προς τον εισαγγελέα, ο οποίος παρήγγειλε αστυνομική έρευνα. Σύμφωνα με την ίδια, οι αστυνομικοί κατάφεραν μέσα σε λίγους μήνες να διαπιστώσουν τον τρόπο λειτουργίας του φερόμενου μηχανισμού.
Η «Καθημερινή», επικαλούμενη πληροφορίες του ρεπορτάζ της, τοποθετεί την αφετηρία τον Απρίλιο, με μια ανώνυμη και λεπτομερή καταγγελία στην Οικονομική Αστυνομία. Η αναφορά περιλάμβανε καταγγελλόμενες εργασιακές παραβάσεις και απόκρυψη πωλήσεων μέσω ειδικού λογισμικού.
Παρά τις επιμέρους διαφοροποιήσεις ως προς τη διαδρομή της αρχικής αναφοράς, ο επίσημα επιβεβαιωμένος πυρήνας είναι σαφής: μια καταγγελία ενεργοποίησε την εισαγγελική και αστυνομική διερεύνηση.
Αυτό δεν αποδεικνύει αυτομάτως αδράνεια της ΑΑΔΕ. Γεννά, όμως, ένα εύλογο ερώτημα: είχαν προηγηθεί φορολογικοί έλεγχοι που δεν εντόπισαν τη φερόμενη πρακτική ή δεν είχε υπάρξει επαρκής ελεγκτική κάλυψη των εμπλεκόμενων επιχειρήσεων;
Τα ψηφιακά εργαλεία κρίνονται από το αποτέλεσμα
Σύμφωνα με τη δημοσιοποιημένη περιγραφή της υπόθεσης, πωλήσεις που εξοφλούνταν με μετρητά φέρεται να καταχωρίζονταν ως «κεράσματα», ώστε να μην εκδίδονται οι αντίστοιχες αποδείξεις. Η κα Δημογλίδου ανέφερε επίσης ότι δυσκολία της αστυνομικής διερεύνησης ήταν η έλλειψη πρόσβασης στο ηλεκτρονικό σύστημα της εταιρείας, προκειμένου να εξακριβωθεί η συγκεκριμένη λειτουργία.
Εδώ βρίσκεται μια ουσιώδης διάκριση: άλλο να έχει δηλωθεί ένας φόρος και να μην καταβάλλεται και άλλο να αποκρύπτεται εξαρχής η συναλλαγή από την οποία προκύπτει.
Τα ψηφιακά εργαλεία δεν καταργούν την ανάγκη ουσιαστικού ελέγχου. Χαρακτηριστικό παράδειγμα είναι το appodixi: σύμφωνα με την ίδια την ΑΑΔΕ, η εφαρμογή επιτρέπει τη σάρωση απόδειξης με QR code και την αποστολή της για περαιτέρω έλεγχο όταν εντοπίζεται μη διαβίβαση ή απόκλιση στοιχείων. Προϋποθέτει, επομένως, ότι έχει εκδοθεί απόδειξη την οποία διαθέτει ο πολίτης. Μια συναλλαγή χωρίς καθόλου απόδειξη δεν ελέγχεται με αυτή τη διαδικασία.
Αυτή η τεχνική διάκριση εξηγεί γιατί απαιτείται συνδυασμός ηλεκτρονικών διασταυρώσεων, επιτόπιων ελέγχων και διερεύνησης καταγγελιών. Δεν αποτελεί επαρκή απάντηση στο ερώτημα γιατί μια φερόμενη πρακτική τέτοιας έκτασης δεν είχε εντοπιστεί νωρίτερα.
Οι απαντήσεις που εξακολουθούν να χρειάζονται
Η ΑΑΔΕ οφείλει να παρουσιάσει, στον βαθμό που επιτρέπουν το φορολογικό απόρρητο και η εξέλιξη της έρευνας, συγκεκριμένα στοιχεία:
- Πόσοι έλεγχοι πραγματοποιήθηκαν στις εμπλεκόμενες επιχειρήσεις κατά την εξεταζόμενη περίοδο και τι είδους ήταν;
- Ποιες παραβάσεις διαπιστώθηκαν και ποια συνέχεια δόθηκε;
- Έγιναν έλεγχοι συναλλαγών με μετρητά, στα καταστήματα και στη διανομή;
- Εξετάστηκαν αναντιστοιχίες μεταξύ αγορών πρώτων υλών, δηλωμένων πωλήσεων και λοιπών διαθέσιμων δεδομένων;
- Είχαν υποβληθεί προηγούμενες καταγγελίες, πότε αξιολογήθηκαν και ποιες ενέργειες προκάλεσαν;
- Πότε ενημερώθηκαν οι φορολογικές υπηρεσίες για την αστυνομική διερεύνηση;
- Εφόσον επιβεβαιωθούν διαρροές, επηρέασαν συγκεκριμένους ελέγχους και τα αποτελέσματά τους;
Από τα διαθέσιμα στοιχεία δεν τεκμηριώνεται ότι η ΑΑΔΕ γνώριζε και συγκάλυπτε συγκεκριμένες παραβάσεις. Ούτε μπορεί να αποδοθεί συλλογική ευθύνη στους υπαλλήλους της εξαιτίας ισχυρισμών που ερευνώνται.
Η λογοδοσία, όμως, δεν εξαντλείται στην αναζήτηση ενός ενδεχόμενου πληροφοριοδότη. Χρειάζεται να αποσαφηνιστεί και αν οι έλεγχοι ήταν επαρκείς, αν οι καταγγελίες αξιοποιήθηκαν εγκαίρως και αν υπήρξαν αδυναμίες που επέτρεψαν στον φερόμενο μηχανισμό να λειτουργεί.
Η εντολή Πιτσιλή ανοίγει τη διερεύνηση πιθανών εσωτερικών διαρροών. Παραμένει η υποχρέωση της ΑΑΔΕ να εξηγήσει τι είχε ελέγξει, τι είχε βρει και ποια συνέχεια είχε δώσει.